Stjórn Hagsmunasamtaka heimilanna þakkar fráfarandi stjórnarmönnum, þeim Elíasi Péturssyni, Gunnari Kr. Þórðarsyni og Matthildi Skúladóttur samstarfið það sem af er þessu starfsári. Jafnframt lýsir stjórn yfir vonbrigðum með að ekki hafi tekist að leysa þann málefnalega ágreining sem nú birtist í úrsögn stjórnarmanna. Ákvarðanir hafa ávallt verið teknar á lýðræðislegan hátt og þeim fylgt eftir sem slíkum.
Á döfinni
Stjórn Hagsmunasamtaka heimilanna þakkar Helgu Guðrúnu Jónasdóttur samstarfið og góða viðkynningu í sumar. Helga Guðrún var ráðin sem starfsmaður stjórnar í tímabundna verkefnastöðu með starfslokum í lok ágúst.
Hagsmunasamtök heimilanna (HH) hafa komist að þeirri niðurstöðu eftir skoðun á svari Seðlabanka Íslands (SÍ) við fyrirspurn Umboðsmanns Alþingis vegna kvörtunar HH til hans, að svarið sé ekki fullnægjandi. Er það skoðun samtakanna að SÍ víki sér undan því að vísa til þeirrar lagaheimildar sem aðferðarfræði þeirrar framkvæmdar byggir á að veita nýtt lán um hver mánaðarmót í formi yfirfærslu verðbóta yfir á höfuðstól láns. Einnig undrast Hagsmunasamtökin þá sýn SÍ að ekki hafi þótt ástæða til að breyta aðferðarfræðinni, og eða óska skýringa löggjafans þegar bráðabirgða ákvæði laga sem heimiluðu viðbótarlán fyrir verðbótum féll úr gildi.
Hagsmunasamtök heimilanna hafa nú sent erindi til efnahags- og viðskiptaráðherra um að gera opinbera athugun á hinni svo kölluðu 110% leið.

Hagsmunasamtök heimilanna hafa farið farm á við Árna Pál Árnason, efnahags- og viðskiptaráðherra, að framkvæmd lánastofnana á 110% leiðinni verði rannsökuð.
Rúmlega 25.000 undirskriftir hafa nú safnast í undirskriftasöfnun heimilanna fyrir afnámi verðtryggingar og almennri leiðréttingu lána.
Þar með hefur söfnunin náð þeim áfanga að uppfylla skilyrði þjóðaratkvæðagreiðslu, eins og þau eru skilgreind í frumvarpi Stjórnlagaráðs til nýrra stjórnlaga.
Akureyringar fengu innblástur vegna uppákomu HH á menningarnótt þar sem um 1800 undirskriftir söfnuðust og vilja nú leggja samtökunum lið.
Sjálfboðaliðar á vegum HH safna undirskriftum á Akyreyrarvöku á laugardaginn frá 13-17 á horni Göngugötu og Listagils, eða á milli Eymundsson og KEA. Undirskrftarsöfnunin fer fram til stuðnings eftirfarandi kröfu:
,,Í nafni almannahagsmuna krefjumst við undirrituð almennra og réttlátra leiðréttinga á stökkbreyttum lánum heimilanna og afnáms verðtryggingar.
Málflutningur Hagsmunasamtakanna í lánamálum heimilanna reynist eiga skýran samhljóm með skoðunum Kenneth Rogoff og Carmen Reinhart, sem eru á meðal virtustu hagfræðinga heims.

Öllu máli skiptir fyrir lántaka hvernig afborganir af verðtryggðum lánum eru reiknaðar út. Munurinn á 40 ára íbúðalánum nemur sem dæmi, langt yfir hundrað milljónum króna (100.000.000 krónum), allt eftir því hvort höfuðstóll láns og afborganir eru verðbættar samkvæmt forskrift verðtryggingarinnar eða einungis afborganirnar.
Andrea J. Ólafsdóttur, formaður Hagsmunasamtaka heimilanna, rakti nokkur dæmi um þennan hrópandi mun í Reykjavík síðdegis á Bylgjunni í dag. Auk mismunandi lánstegunda til 40 ára fór hún einnig í gegnum heildarkostnaðinn af 25 ára lánum.
Hagsmunasamtök heimilanna telja sem kunnugt er að innheimta og aðferðarfræðin sem felst í viðbótarlánum sem veitt eru vegna verðbótaþáttar verðtryggðra lána stangist í framkvæmd á við lög. Engar lagaheimildir séu fyrir viðbótarlánum sem bætt er við höfuðstól lána, heldur megi einungis reikna verðbætur af afborgunum (eða reikna þær rétt af höfuðstól) og þær eigi að staðgreiðs. Þetta þýðir í reynd, að reikna ber verðtryggð lán út með sama hætti og svonefnd óverðtryggð lán, þar sem breytilegir vextir taka mið af verðbólgu, eins og "óverðtryggðu" vextir Seðlabankans gera.
Lántakar óverðtryggðu lánanna staðgreiða með öðrum orðum verðbólguna án þess að átt sé við viðbótarlán ofan á höfuðstól lánsins, á meðan þeir sem taka hefðbundin verðtryggð lán sitja upp með uppreiknaðan höfuðstól út lánstímann. Þessi aðferðafræðilegi munur hefur gríðarleg áhrif á heildarkostnað lántaka. Það er semsagt viðbótarlánastarfsemin og margfeldisáhrifin sem þar koma inn í myndina vegna vaxtavaxta og síendurtekinna vaxtaútreikninga ofan á viðbótarlánin sem er vandamálið.
Í tölum lítur dæmið þannig út að heildarkostnaður af 25 ára láni er 24 millj kr af óverðtryggðu láni, 34 millj kr af verðtryggðu láni með jöfnum afborgunum og 40 millj kr af verðtryggðu jafngreiðsluláni. Hafa ber hugfast að óverðtryggða lánið er - þrátt fyrir nafngiftina - er í reynd verðtryggt með breytilegum vöxtum sem taka mið af verðbólgu hverju sinni.
Hagsmunasamtök heimilanna verða með fjölskylduvæna dagskrá frá klukkan 13 til 17 á menningarnótt. Við verðum á horni Laugavegar og Skólavörðustígs og munum fagna því í samvinnu við öflugan hóp listamanna að yfir 20.000 undirskriftir hafa safnast í undirskriftasöfnum heimilanna.
Þau varnaðarorð að fjármálakerfið fari aftur fjandans til verði verðtrygging numin úr gildi, eru vinsæl á meðal verðtryggingarsinna. Slík varnaðarorð fela þó oftar en ekki í sér rangfærslur og órökstuddar klisjur. Í samantektinni hér að neðan er stiklað á algengsustu rangfærslunum sem sett hafa svip á umræðuna í gegnum tíðna.
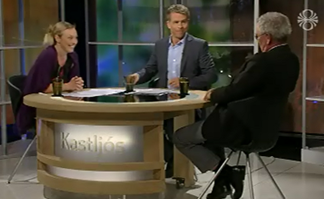
Andstæð sjónarmið tókust á um verðtryggingu í Kastljósþætti gærkvöldsins á RÚV og þá lagalegu meinbugi sem Hagsmunasamtökin telja að séu á reglum Seðlabanka Íslands um framkvæmd hennar.
Hvers vegna?
Tilgangur samtakanna er að veita fólkinu í landinu möguleika til að sameinast og að taka þátt í að verja hagsmuni heimilanna, og vera talsmaður og málsvari í umræðum um hagsmuni heimilanna.
Flýtileiðir
Styrkir
Viltu styrkja samtökin?
Kennitala:
520209-2120
Reikningsnúmer:
1110-26-5202
Smelltu hér til að skrá þig í samtökin.