Orðið “spilling” hefur mikið heyrst í umræðum undanfarinna vikna. Án þess að ég vilji kveða upp dóma yfir einstökum aðilum eða fyrirtækjum, þá er það öllum sem vilja sjá, augljóst að það er víða pottur brotinn í íslensku samfélagi og að við sitjum ekki öll við sama borð.
Á döfinni
Samtökin hafa nú opnað nýja vefsíðu - Neytendatorg Hagsmunasamtaka heimilanna. Stjórn samtakanna bindur vonir við að hún verði bæði félagsmönnum og íslenskum heimilum gagnleg upplýsingaveita um stöðu neytendamála á Íslandi og réttindi neytenda á fjármálamarkaði.
Á neytendatorgi er boðið upp á ráðgjöf fyrir heimilin um viðskipti sín á fjármálamarkaði í efnisflokknum: Ráðgjöf HH.

Samtökin hafa nú opnað nýja vefsíðu - Neytendatorg Hagsmunasamtaka heimilanna. Stjórn samtakanna bindur vonir við að hún verði bæði félagsmönnum og íslenskum heimilum gagnleg upplýsingaveita um stöðu neytendamála á Íslandi og réttindi neytenda á fjármálamarkaði.
Ávarp formanns,
Varlega áætlað hafa 15.000 fjölskyldur, 45.000 einstaklingar misst heimili sín frá hruni. Enginn hefur svarað fyrir það, hvað þá axlað á því ábyrgð. Þegar 15% þjóðarinnar missa heimili sín, gætir áhrifanna víða. Við sjáum þau í ástandinu á leigumarkaði og við sjáum þau líka í auknum kvíða meðal ungmenna og kulnun hjá þeim sem eldri eru.
Það að gerð verði rannsókn á aðgerðum stjórnvalda eftir hrun og áhrif þeirra á heimilin, hefur verið annað af helstu baráttumálum Hagsmunasamtaka heimilanna sl. tvö ár.
Það er ekki ætlun okkar að gera lítið úr þeim vanda sem stjórnvöld stóðu frammi fyrir í kjölfar hrunsins, en lausn þeirra má aldrei brjóta á lög- og stjórnarskrárvörðum réttindum almennings. Um þetta ætti ekki að þurfa að ræða en engu að síður þá stendur deilan um hvort þannig aðgerðir hafi verið réttlætanlegar.
Það voru sem betur fer ekki allir landsmenn sem urðu fyrir barðinu á þessum aðgerðum og lögbrotum stjórnvalda, en það voru engu að síður um 15% landsmanna, a.m.k. 50.000 – 60.000 einstaklingar. Þetta fólk á skýlausan rétt á rannsókn og uppreist æru.
Íslensk heimili búa við lánaumhverfi sem einkennist af því að meirihluti húsnæðislána og annara neytendalána eru verðtryggð, en almennar heimildir til að verðtryggja lánsfé voru leiddar í lög árið 1966 og festar enn frekar í sessi árið 1979. Síðan þá gafst íslenskum heimilum ekki kostur á að fjármagna húsnæðiskaup nema með verðtryggðum lánum, eða allt fram til ársins 2011 þegar óverðtryggð húsnæðislán byrjuðu smám saman að ryðja sér til rúms. Þau eru þó ekki “óverðtryggðari” en svo að vaxtakjör þeirra eru jafnan ákvörðuð þannig að þau virðist vera óhagstæðari en vextir og verðbætur verðtryggðu lánanna og fyrir vikið er vaxtastig hér á landi hærra en ella.
Verðtryggð lán hafa þann stórfellda innbyggða hönnunargalla að þær verðbætur sem falla á þau eru aldrei staðgreiddar nema að litlu leyti en bróðurpartur þeirra bætist við höfuðstól lánsins á hverjum gjalddaga sem gerir að verkum að hann hækkar í stað þess að lækka við hverja afborgun eins og í eðlilegu lánaumhverfi. Auk þess þarf að greiða sífellt hærri upphæð í vexti þar sem þeir reiknast af síhækkandi höfuðstól. Fari árleg verðbólga umfram afborganir lána leiðir þessi eiginleiki jafnframt til peningaprentunar í bankakerfinu sem eykur enn við þá verðbólgu sem annars væri og er þannig hluti af ósjálfbærum vítahring þar sem lánin hækka verðbólgu sem hækkar lánin sem hækkar verðbólgu sem hækkar lánin, og svo koll af kolli. Þegar lántakandinn ræður svo ekki lengur við greiðslubyrðina er oft eina leiðin út úr þeim vanda að endurfjármagna lánið eða skuldbreyta því og lengja lánstímann, en þá hefst sama hringrásin aftur nema nú frá hærri byrjunarpunkti en í upphafi, og svo allt upp á nýtt og koll af kolli í hvert sinn sem sama staða kemur upp þ.e. að lántakandinn ræður ekki lengur við síhækkandi greiðslubyrðina. Rannsóknir hafa sýnt að þegar verðtryggt langtímalán hefur þannig verið endurfjármagnað einu sinni eða oftar, greiðist það aldrei upp heldur mun það að óbreyttu hækka og hækka út í hið óendanlega, eða þangað til lántakandinn verður gjaldþrota. Lánið verður því bókstaflega óborganlegt og að sannkölluðu sjálfskaparvíti.
Samkvæmt nýlegum tölum hefur hagnaður bankanna frá hruni verið um 650 milljarðar.
„Afkoma bankana er góð“ er sagt með ákveðinni lotningu fyrir dugnaði bankamanna að græða peninga, þegar um þennann ofsagróða er fjallað.
En hvaðan hefur þetta fé komið? Féll það bara af himnum ofan? Það mætti að minnsta kosti ætla miðað við hversu lausar við gagnrýni allar fréttir af ofsagróða bankanna í gegnum árin hafa verið.
Eða ætli að þetta sé vegna ábatasamra fjárfestinga bankamanna og klókinda þeirra í fjármálum?
Nei, sú skýring gengur ekki heldur upp, því í fyrsta lagi hafa þeir ekkert verið í svo miklum fjárfestingum undanfarin ár og í öðru lagi þarf ekki annað en að nefna Borgun, United Silicon, Primera Air, WOW Air, Valitor og svo náttúrulega hrunið sjálft, til að átta sig á að bankamenn eru í besta falli afskaplega mistækir.
Í máli Silju er staðfest að bankinn hafði sagt umrætt veðskuldabréf að fullu greitt árið 2015 og að því hafi í framhaldinu verið aflýst hjá sýslumanni.
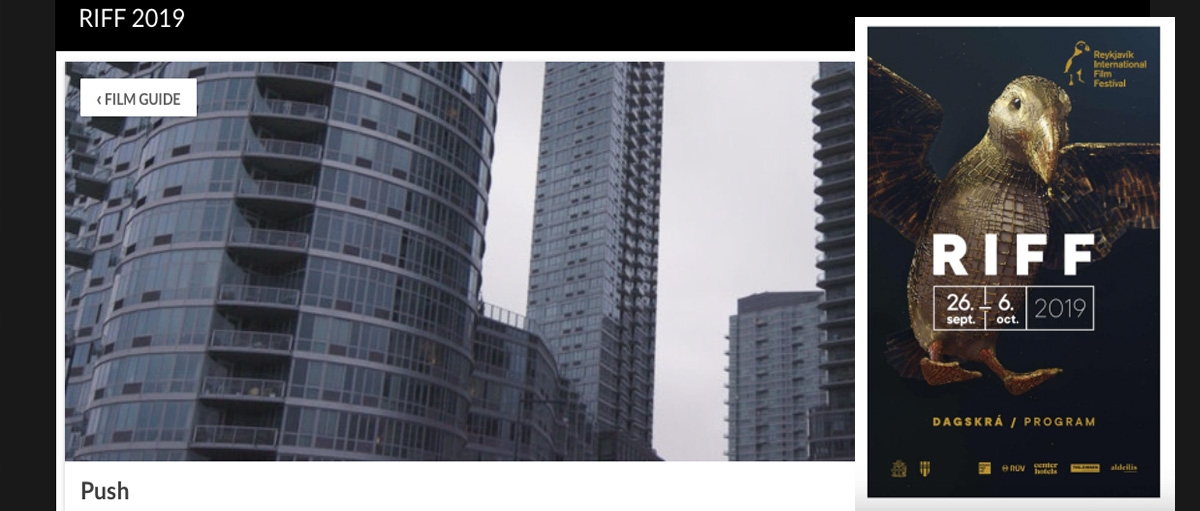
Laugardaginn 27. september var heimildarmyndin PUSH frumsýnd á kvikmyndahátíðinni RIFF. Heimildamyndin fjallar húsnæðismál og það að hafa þak yfir höfuðið sem eitt af grundvallarréttindum okkar, forsenda öryggis og heilbrigðs lífs. Húsnæðisverð er að hækka upp úr öllu valdi í borgum heimsins en tekjur fólks hækka ekki í samræmi við það. Hér er hægt að skoða stiklu úr myndinni: PUSH (2019) KICKSTARTER TRAILER
Myndin hefur vakið gríðarlega athygli víða um heim. Borgarstjóri Kaupmannahafnar mætti á frumsýningu myndarinnar í Danmörku og fór strax í það að breyta reglum borgarinnar. Stjórnarmönnum Hagsmunasamtaka heimilanna var boðið á frumsýningu myndarinnar og tók Vilhjálmur Bjarnason, varaformaður stjórnar þátt í pallborðsumræðu um myndina, ásamt Breka Karlssyni formanni Neytendasamtakanna.
Hagsmunasamtök heimilanna lýsa yfir andstöðu við svokallaðan þriðja orkupakka í óbreyttri mynd.Samtökin beina því til utanríkisráðherra og alþingismanna að nýta sér 102. grein EES samningsins og sækja um undanþágu frá þriðja orkupakkanum, enda tengist landið ekki orkumarkaði ESB.
Aðstæður á Íslandi er allt aðrar en á meginlandi Evrópu og við berum ábyrgð gagnvart börnum okkar og barnabörnum á að engin vafi leiki á að orkan okkar verði alltaf sameign þjóðarinnar. Það má aldrei vera háð neinum lögfræðilegum vafa eða einföldum meirihluta á Alþingi.
Eftirfarandi samþykktir voru samþykktar með breytingum á aðalfundi Hagsmunasamtaka heimilanna 27. apríl. 2010, 31. maí 2012, 15. maí 2014, 21. maí 2015, 30. maí 2017 og 20. febrúar 2018. Þær eiga rætur að rekja til stofnsamþykkta samtakanna frá 15. janúar 2009 með þeim breytingum sem samþykktar voru á aðalfundi 2009.
Hagsmunasamtök heimilanna vekja athygli á nýlegum úrskurði úrskurðarnefndar lögmanna í máli nr. 3/2019.
Úrskurðarnefndin komst að þeirri niðurstöðu að háttsemi Almennrar innheimtu ehf. við innheimtu vegna smáláns væri aðfinnsluverð, en fyrirtækið byggir starfsheimildir sínar á lögmannsréttindum Gísla Kr. Björnssonar, forsvarsmanns þess, sem fellur undir eftirlit Lögmannafélags Íslands.
Hvers vegna?
Tilgangur samtakanna er að veita fólkinu í landinu möguleika til að sameinast og að taka þátt í að verja hagsmuni heimilanna, og vera talsmaður og málsvari í umræðum um hagsmuni heimilanna.
Flýtileiðir
Styrkir
Viltu styrkja samtökin?
Kennitala:
520209-2120
Reikningsnúmer:
1110-26-5202
Smelltu hér til að skrá þig í samtökin.